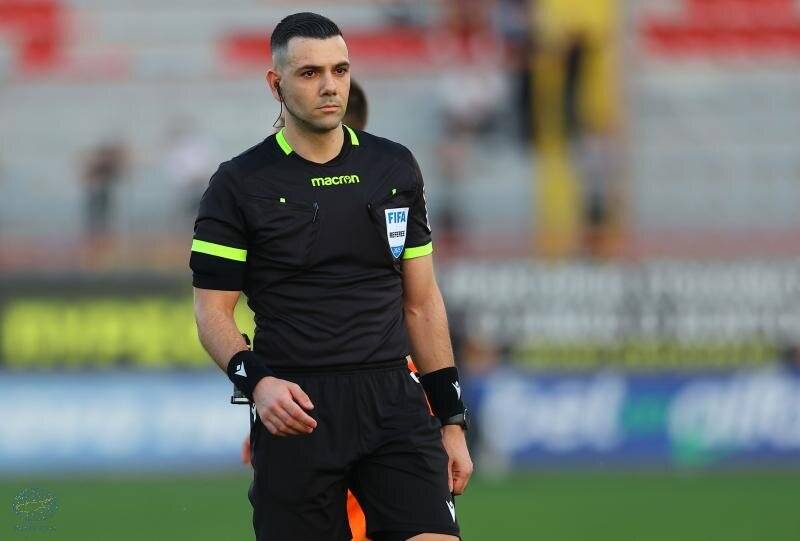


Matçdan əvvəl Antoniunun karyerasında ərzində ilk dəfə milli komandaların rəsmi oyununda iş başında olacağını, eləcə də klublarımızın hansısa matçını idarə etmədiyini yazmışdıq. Bəs, kirpli referinin bu baxımdan debütü necə alındı? Antoniu yadımızda sözün əsl mənasında ədalət təmsilçisi kimi qala bilərmi?
Bu sualları "Football-plus.az"ın daimi eksperti, sabiq FİFA referisi Fariz Yusifova ünvanladıq:
“Oyun sentyabrın 27-də - Anım Günü keçirildi. Hamı kimi məndə də həyəcan var idi. Ümid edirdim ki, millimiz Azərbaycan üçün bu qədər əhəmiyyətli gündə uduzmayacaq. Böyük ehtimalla, həm də bu səbəbdən futbolçular həddən artıq həyəcanlı görünürdülər. Allah bütün şəhidlərimizə rəhmət etsin, ailələrinə səbr versin. Hakimin idarəçiliyinə gəlincə, ən yaddaqalan an penalti qərarı oldu. Mən Emil Səfərovun açıqlamasıyla tanış oldum. Lakin belə danışmağa ehtiyac yoxdu. Ədalət təmsilçisi qərarlaşdığı mövqeyə uyğun düzgün qərar verdi. Elə yerdə idi ki, nələrin baş verdiyini dəqiq gördü. Onun hansısa komandaya rəğbət bəslədiyini düşünmürəm. Çünki bütün futbolçulara eyni prinsiplə yanaşdı. Bəli, bəzi epizodlarda təcrübəsizliyi hiss edilirdi. Çünki karyerası ərzində ilk dəfə milli komandaların rəsmi oyunu üçün təyinat almışdı. Ancaq bu məqam vəzifəsinin öhdəsindən layiqincə gəlməsinə mane olmadı. Litvanın futbolçuları daha çox sərt oyuna üstünlük verdi. Belədə sərtliklə kobudluğu ayırd etmək lazımdı ki, referi bunun da öhdəsindən gələ bildi. Buna daha çox epizodları mümkün qədər yaxından izləməyə çalışması səbəb oldu. Bütün sarı vərəqələr düşünülmüş şəkildə verildi. Hakim köməkçiləri ilə fikir ayrılığı yaşamadı. Üstəlik, hərəkət, davranış qaydalarında da səhvə yol vermədi. Kəsəsi, həqiqətən də layiqli idarəçiliklə yadda qaldı. Mübahisəli qərar vermədi. Ona gələcək fəaliyyətində uğurlar arzulayıram. Bir daha deyirəm, Emil nə danışırsa, öz işidi. Onsuz da Litva futbolçularının fərdi ustalığına, hava mübarizələrindəki fəallığına görə bizimkilərdən üstün idi. Yığmamız isə taktiki-texniki baxımdan daha yaxşı təsir bağışladı”.
KƏNAN BAHADIR